
住宅ローンの返済がきつい…金利上昇時代に知っておきたい「任意売却」という選択肢【江戸川区・葛飾区・足立区・荒川区】
「住宅ローンの返済がきつい」と感じたとき、競売になる前に自宅を売却して負担の整理を目指せる方法が「任意売却」です。
任意売却とは、金融機関などの同意を得たうえで、ローンが残ったままの自宅を市場で売却する方法です。
日銀は2026年9月18日、政策金利を1.0%程度から1.25%程度へ引き上げました。
6月の利上げからわずか3か月での決定でした。
住宅ローンの変動金利にも、今後じわじわと影響が及ぶ見込みです。
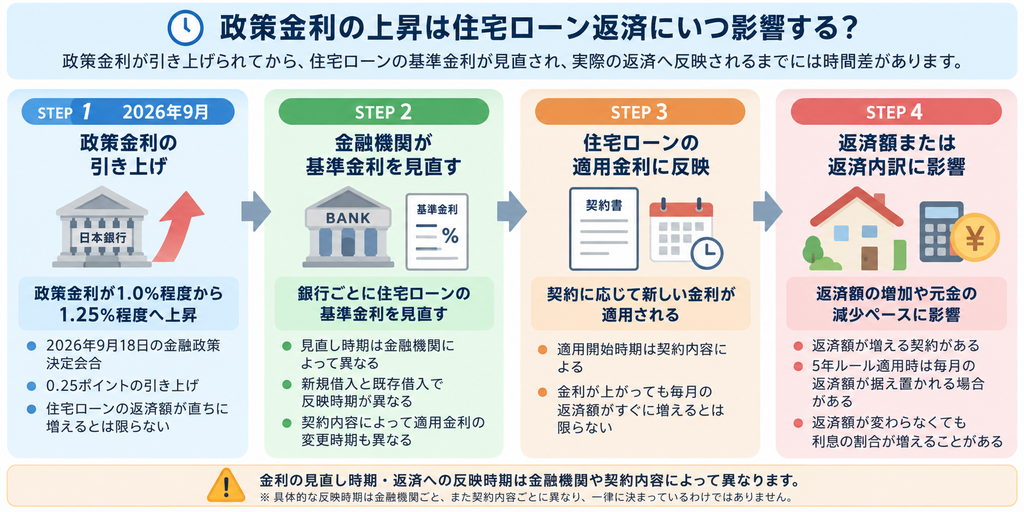
2026年9月の利上げを受けた変動金利の見直し時期や、既存借入への反映時期は金融機関や契約内容によって異なります。
たとえば三菱UFJ銀行では、既存の住宅ローンについて、変動金利(毎月型)は2027年2月の約定返済分から、変動金利(年2回型)は2027年7月の約定返済分から新利率が反映される予定です。
つまり、返済が本格的に重くなる前の今は、落ち着いて選択肢を整理できる時期ともいえます。
この記事では、金利の最新動向から競売との違い、進め方、任意売却以外の選択肢までをやさしく解説します。
江戸川区・葛飾区・足立区・荒川区で相談先を探している方も、ぜひ参考にしてください。
住宅ローンの返済に不安を感じたら、一人で抱え込まずに。東京東部エリアの不動産売却の相談先を、まずはチェックしてみませんか。
江戸川区・葛飾区・足立区・荒川区(東京東部エリア)の不動産売却ガイド | おすすめ不動産会社2選
目次
2026年9月、日銀の追加利上げで住宅ローン金利はどこまで上がったか
結論から言うと、日銀の政策金利は1.25%程度まで上がり、変動金利と固定金利の差も過去最大に広がりました。
まずは、直近の利上げの流れと住宅ローン金利の現状を整理します。
返済への影響がいつ出てくるのかも、あわせて確認していきましょう。
政策金利は6月から3ヶ月で1.0%→1.25%程度に、約31年ぶりの水準
日銀は2026年9月17・18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ0.25%引き上げました。
これは1995年以来の水準です。
6月16日の会合では0.75%から1.0%へ引き上げており、わずか3か月で合計0.5%上がったことになります。
2024年3月のマイナス金利解除以降は、おおむね半年に1回のペースでした。
今回は前回の利上げからの間隔が短くなっています。
背景には、原油高や円安による物価の上振れリスクがあるとされています。
日銀は、経済・物価・金融情勢に応じて、今後も政策金利を引き上げていく方針です。
| 時期 | 政策金利 | 動き |
| 2026年6月16日 | 0.75%→1.0%程度 | 利上げ |
| 2026年7月 | 1.0%程度 | 据え置き |
| 2026年9月18日 | 1.0%→1.25%程度 | 利上げ(賛成7・反対2) |
出典(2026年10月1日確認):
NHK「日銀 利上げ決定 政策金利1.25%程度へと引き上げ」
モゲチェック「日銀追加利上げで住宅ローンはいつ上がる?」
建材タイムズ「日銀、政策金利1.25%に追加利上げ」
変動金利は年1.227%、フラット35は年3.460%、金利差は過去最大の2.23pt
2026年9月時点の住宅ローン金利は、モゲチェックの集計によると、地方銀行の変動金利の平均が年1.227%、全期間固定型のフラット35(借入期間21〜35年・融資率9割以下などの条件)の最頻金利が年3.460%でした。
両者の差は2.23ポイントで、モゲチェックが集計を始めた2018年1月以降で最大となっています。
固定金利が先に上がる一方で、変動金利の上昇は今のところ緩やかなため、差が大きく開いています。
ただし、変動金利も上がり始めています。
9月には三菱UFJ銀行と三井住友銀行が、新規借入の変動金利を年0.25%引き上げました。
すでに借りている方への影響は、少し遅れて現れます。
6月の利上げ分は、多くの銀行で10月1日に基準金利が見直され、返済への反映は2027年1月以降の見込みです。
9月の利上げ分は2027年4月に基準金利が見直され、返済額への反映は2027年7月以降が一般的と見込まれます。
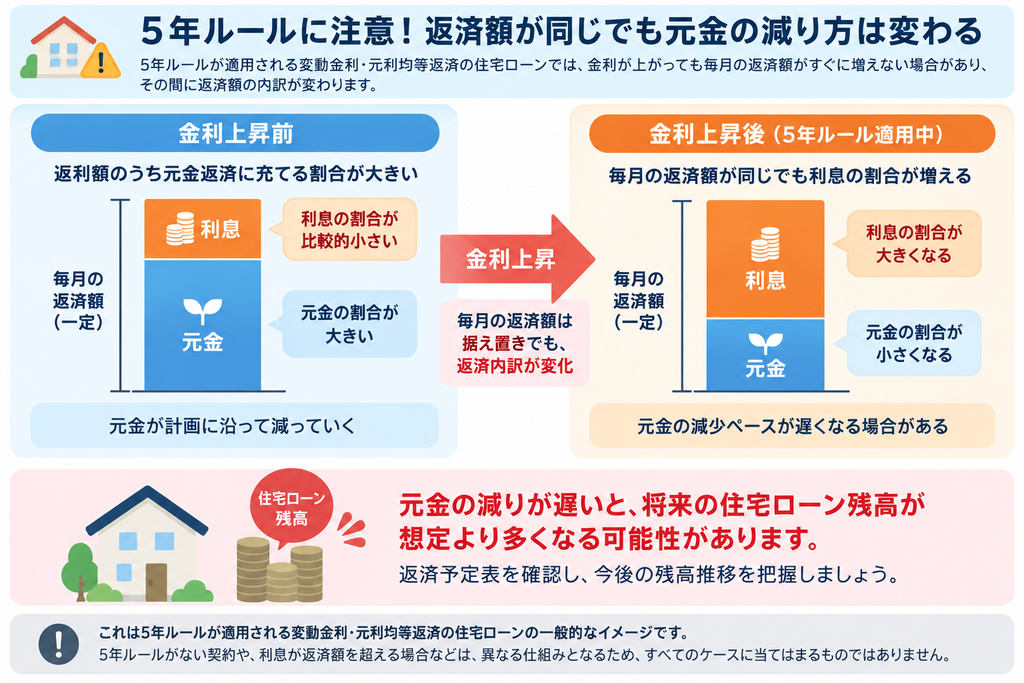
なお、5年ルールが適用される契約では、毎月の返済額が当面変わりません。
その代わり、返済額に占める利息の割合が増え、元本の減りが遅くなる点には注意が必要です。
反映の時期や幅は銀行や契約内容で異なるため、借入先への確認が欠かせません。
返済額が今すぐ増えなくても、先々の負担を見据えて早めに考えておくことが安心につながります。
| 指標(2026年9月時点) | 水準 |
| 変動金利 | 年1.227% |
| フラット35(全期間固定) | 年3.460% |
| 金利差 | 2.23pt(2018年1月以降で最大) |
返済が厳しくなったときの選択肢「任意売却」とは
住宅ローンの返済が厳しくなったとき、競売を避けるための選択肢の一つが任意売却です。
ここでは、競売との違いと、任意売却ができる条件やタイミングを整理します。
あらかじめ知っておくことで、今後の対応を検討しやすくなります。
競売との違い(売却価格・プライバシー・引越し時期の柔軟性)
任意売却と競売の大きな違いは、売却を誰が主導するかという点です。
任意売却は、金融機関などの債権者の合意を得たうえで、市場価格に近い価格での売却を目指す方法です。
一方の競売は、返済が滞った末に、裁判所の手続きで強制的に売却される仕組みです。
この違いが、売却価格・周囲への知られやすさ・引越し時期の自由度に表れます。
売却価格の面では、競売は市場価格を下回りやすいとされています。
近年は競売の落札額も相場に近づきつつありますが、それでも任意売却のほうが高く売れる可能性があります。
高く売れるほど、売却後に残る債務を減らしやすくなります。
プライバシーの面では、競売になると住所や建物の写真などが、裁判所が運営するサイトで公開されます。
任意売却は通常の売却と同じ販売活動で進むため、周囲に事情を気づかれにくい点が特徴です。
引越し時期の面では、競売は裁判所から届く内容に沿って、期日までに退去しなければなりません。
任意売却では、買主や債権者と調整できる場合があります。
ただし、どちらの方法でも、売却額で返しきれなかった債務は残ります。
| 比較項目 | 任意売却 | 競売 |
| 売却の進め方 | 債権者の同意のもと、通常の売却に近い形で進める | 裁判所の手続きで強制的に売却される |
| 売却価格 | 市場価格に近い価格を目指せる | 市場価格を下回りやすい |
| プライバシー | 周囲に知られにくい | 住所や写真などが公開される |
| 引越し時期 | 買主・債権者と調整できる余地がある | 期日までに退去する必要がある |
| 残った債務 | 無理のない分割返済を協議できる場合がある | 一括返済を求められるケースが多い |
出典:
駅探PICKS「任意売却とは?仲介・競売との違いやメリット・デメリットを解説」
東京23区マンションナビ「任意売却のメリット・デメリット」
東京23区マンションナビ「任意売却と競売の違い」
アットプレス「任意売却の流れとメリット」
任意売却ができる条件とタイミング(滞納前でも相談できる)
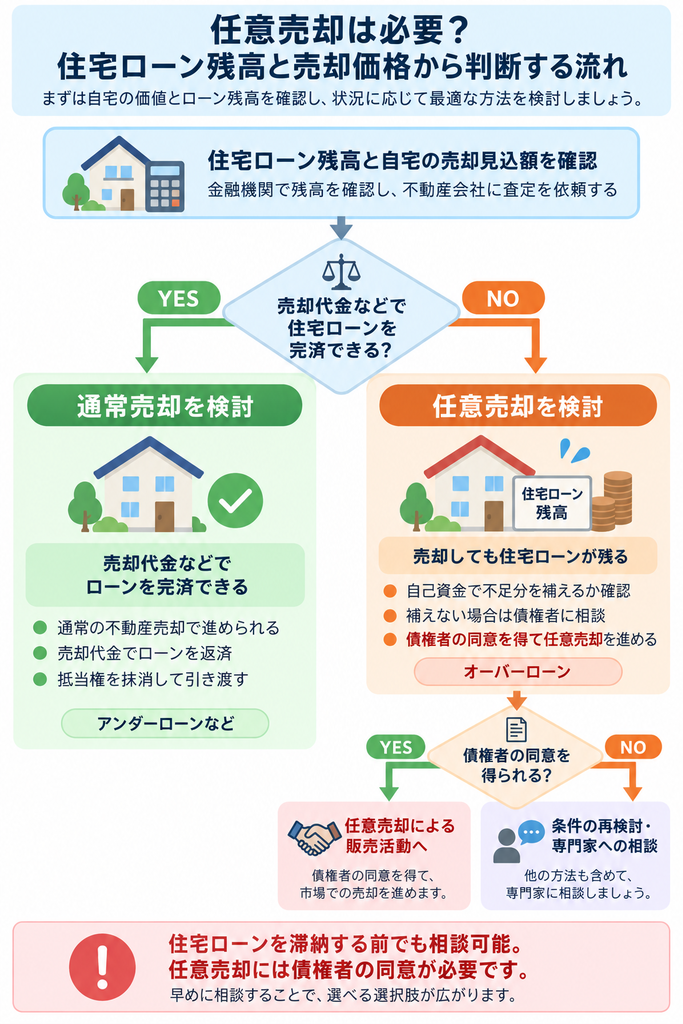
任意売却を進めるうえで欠かせない条件は、債権者の同意を得ることです。
住宅ローンでは、返済が滞ったときに自宅を売って回収できる権利(抵当権)が、金融機関などに設定されています。
そのため、自宅を売却して抵当権を外すには、金融機関や保証会社など債権者全員の同意が必要です。
連帯保証人がいる場合は、その方の同意も得なければなりません。
タイミングで大切なのは、競売の申立てや差押えが進む前に動き出すことです。
差押えの後でも、任意売却で競売を避けられる場合はあります。
ただし、差押えをした債権者の同意を得る必要があり、交渉のハードルは上がります。
手続きには一般に3〜6か月ほどかかるとされており、時間に余裕があるほど選択肢は広がります。
滞納する前の段階でも、相談はできます。
たとえば一時的な収入減であれば、一定期間は利息のみを支払うといった方法を、借入先と話し合えることもあります。
なお、売却額でローンを完済できるなら、通常の売却で進められます。
任意売却が必要かどうかは、自宅の査定額とローン残高を比べるところから見えてきます。
債権者の対応は金融機関や契約内容によって異なります。
状況に合った進め方を知るために、まずは借入先や専門家へ相談してみてください。
出典:
東京23区マンションナビ「任意売却の流れと必要な同意」
東京23区マンションナビ「任意売却にかかる期間の目安」
東京23区マンションナビ「住宅ローン返済に困ったときの初期対応」
e-estate「任意売却の流れ(差押え・競売開始決定通知)」
任意売却の進め方と、早めに動くべき理由
任意売却は、動き出すタイミングが早いほど、選べる道が広がります。
ここでは、相談から売却までの流れと、今から備えておきたい理由をお伝えします。
不安が大きいときほど、全体像を知っておくことが安心への近道です。
金融機関・保証会社への相談から売却までの流れ
任意売却は、大きく6つのステップで進みます。
基本の流れは、借入先や保証会社へ相談し、債権者の同意を得ながら売却を進めることです。
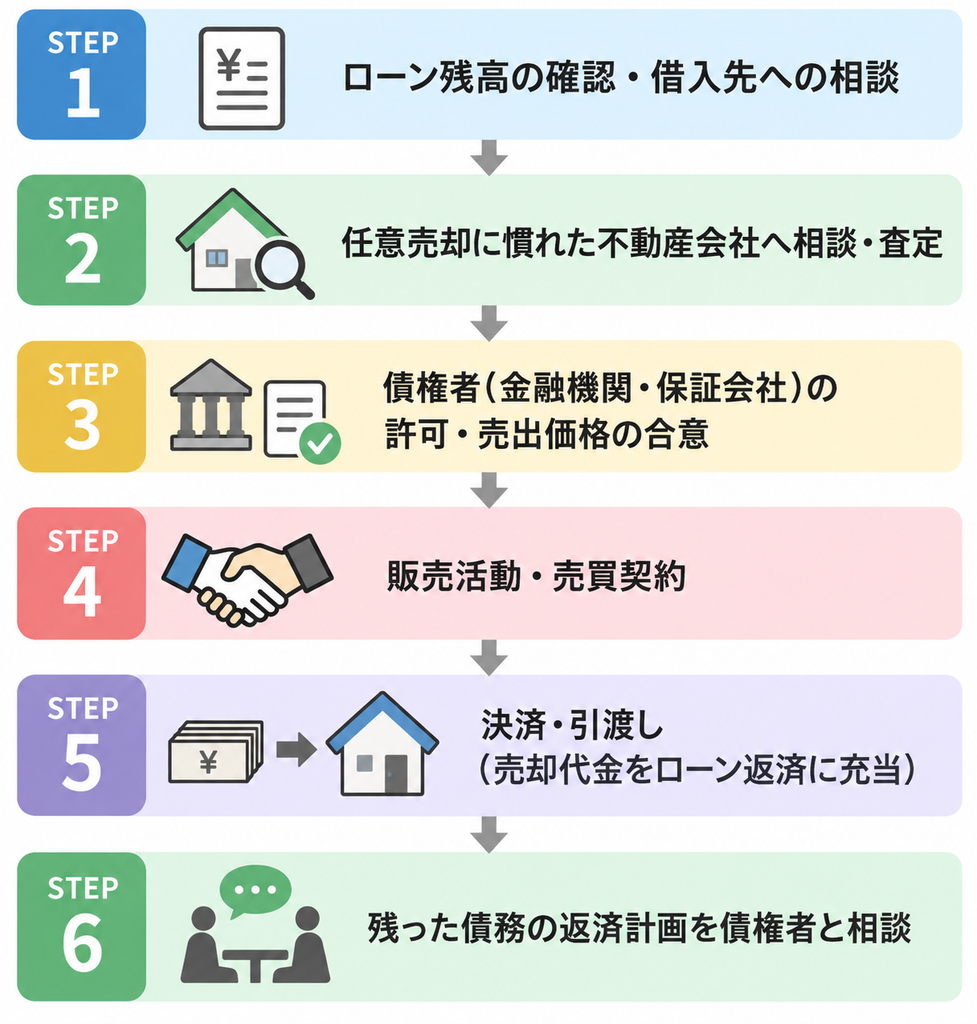
最初に行うのは、ローン残高の確認と自宅の価値の把握です。
売却額が残高を上回る状態を「アンダーローン」、下回る状態を「オーバーローン」と呼びます。
次に、借入先へ今後の返済について相談します。
返済条件の変更で返済を続けられそうな場合は、任意売却が認められにくいとされています。
保証会社を利用している場合は、期限の利益(分割で返済できる権利)を失った段階で、保証会社が金融機関へ一括で返済します。
その後は返済先が保証会社に変わるため、相談の窓口も保証会社になります。
任意売却は、債権者の合意がなければ進められません。
売出価格も、債権者の同意を得て決める必要があります。
そのため、債権者との交渉に慣れた、任意売却の実績がある不動産会社を選ぶことが大切です。
注意したいのは、債権者との調整がうまくいかない場合や、売出価格が相場より高すぎて買い手がつかない場合です。
期限内に売却できないと、競売へ移行するおそれがあります。
売却後に債務が残る場合は、現在の収入や生活状況を踏まえて、無理のない返済計画を債権者と話し合います。
出典:
東京23区マンションナビ「任意売却の流れ」
三井のリハウス「住宅ローンを滞納したときの任意売却の流れ」
ノムコム「任意売却物件とは」
e-estate「任意売却で買い手がつかない理由」
多くの銀行で今回の利上げ分の返済への反映は2027年7月以降が目安、今から備える重要性
多くの銀行では、2026年9月の利上げ分は、2027年4月の基準金利の見直しを経て、2027年7月以降の返済に反映される見込みです。
6月の利上げ分は、10月の見直しを経て2027年1月以降の返済から反映される見込みです。
返済額が増え始める前の今は、選択肢を落ち着いて比べられる貴重な期間です。
6月分と9月分を合わせると、変動金利は現在の水準から年0.25〜0.5%程度上昇する可能性があるとされています。
ただし、反映の時期や上がり幅は、銀行や契約内容によって異なります。
「5年ルール」が適用される変動金利・元利均等返済の契約では、返済額を5年ごとに見直します。
そのため、途中で金利が上昇しても次回の返済額見直しまで毎月の返済額は変わらず、返済額に占める利息の割合が増えて元金の減りが遅くなる場合があります。
将来売却するときに、想定より多くの残債が残る可能性があるため、返済額が変わらないことだけで安心はできません。
早めに動くことには、ほかにも意味があります。
任意売却の手続きには、一般に3〜6か月ほどかかるとされています。
差押えが進んでからでは、債権者との交渉のハードルも上がります。
もちろん、今すぐ売却を決める必要はありません。
借り換えや条件変更で乗り越えられる場合もあるため、まずは選択肢を知る段階で十分です。
今のうちにできる備えは、次の4つです。
- 契約書で金利タイプと「5年ルール」の有無を確認する
- 借入先から、ローン残高と今後の返済予定を取り寄せる
- 自宅の査定額を調べ、残高との差を把握する
- 金利が年0.5%・1.0%上がった場合の毎月の返済額を試算する
専門的な判断が必要な場面では、借入先や専門家へ相談してください。
任意売却以外の選択肢も含めた検討ポイント
任意売却だけが、返済に困ったときの道ではありません。
住み続けたい方にはリースバック、返済を続けられる見込みがある方には借り換えや条件変更も候補になります。
ご自身の状況に合わせて、それぞれの特徴を比べてみましょう。
リースバックで住み続けながら資金を確保する方法
リースバックとは、自宅を事業者などに売却して資金を得たあと、毎月の賃料を払って同じ家に住み続ける仕組みです。
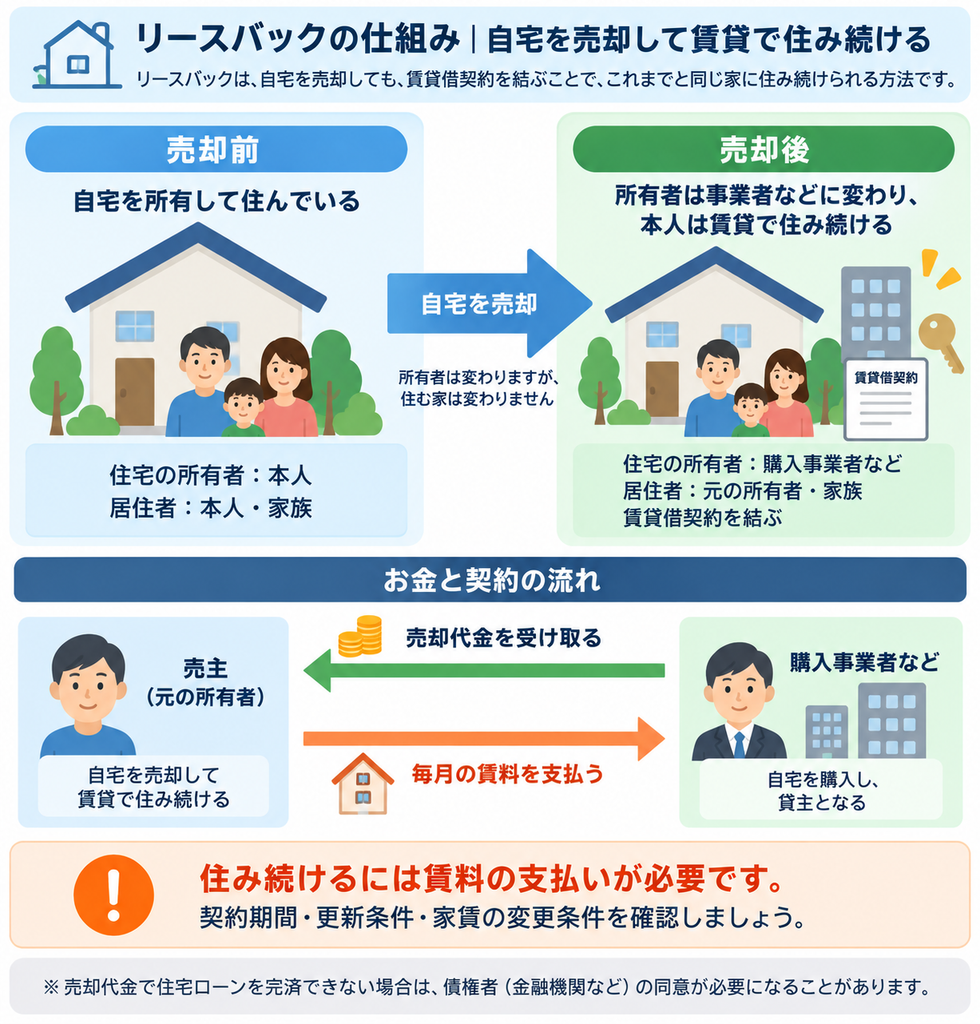
引越しをせずに、まとまった資金を確保できる点がメリットです。
お子さまの学区や仕事、ご近所づきあいを変えずに、返済の見直しにつなげられます。
売却代金でローンを完済できない場合は、任意売却と同じく、債権者の同意が必要になるのが一般的です。
一方で、注意したい点もあります。
売却価格は利回りなどを踏まえて決まるため、通常の売却より低くなる場合があります。
賃料も、周辺の家賃相場ではなく売買価格をもとに決まるため、割高になりやすいとされています。
たとえば2,000万円で売却して家賃が月20万円の場合、10年間の支払総額は2,400万円となり、売却価格を上回ります。
国民生活センターには、家賃を値上げされて払えなくなった、契約期間の満了後に更新を拒否された、といった相談も寄せられています。
契約を結ぶ前に、賃貸借の期間や更新、買戻しの条件を必ず確認してください。
なお、国土交通省は、リースバック取引に関する宅地建物取引業法の解釈・運用の考え方(ガイドライン)を取りまとめ、2026年10月1日に施行しています。
「今の家に住み続けたい」「当面の資金が必要」という方にとって、検討候補の一つとなります。
反対に、長く住み続ける予定で家賃の総額が大きくなりそうな場合は、慎重に比べる必要があります。
出典:
国土交通省「住宅のリースバックに関するガイドブック」公表資料
国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」
東京23区マンションナビ「リースバックの家賃は高い?」
マネーBU「リースバックのデメリット」
苫小牧市「最近話題の住宅のリースバック こんな落とし穴に注意!」(国民生活センターの相談事例)
借り換え・条件変更で対応できるケースもある
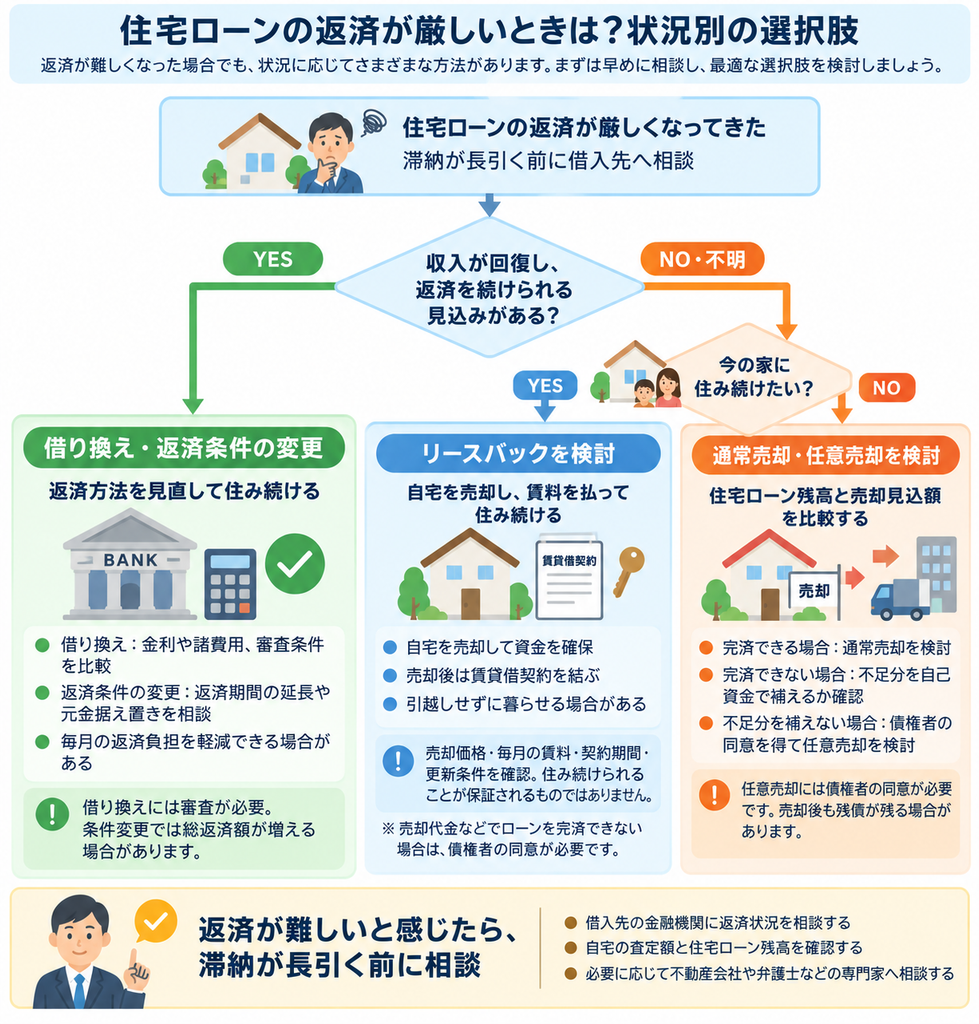
収入が回復する見込みがある場合は、借り換えや返済条件の変更で乗り切れるケースもあります。
借り換えは、より金利の低い金融機関へローンを移す方法です。
ただし、借り換えには新たな審査があり、滞納や収入の減少があると通りにくくなる場合があります。
新規借入の変動金利も、今後の利上げで順次引き上げられる見込みです。
借り換えを希望する場合は、返済が苦しくなる前の早い段階から借入先へ相談しておくと、選択肢を広げやすくなります。
条件変更は、借入先に相談して返済方法を見直してもらう方法です。
返済期間を延ばしたり、一定期間は元金の返済を据え置いたりすることで、毎月の返済額を減らせる場合があります。
ただし、利息の負担が増えるため、総返済額は増えます。
対応できるかどうかは金融機関や契約内容によって異なります。
滞納する前に相談したほうが、選択肢を残しやすいとされています。
「収入が戻る見通しがある」場合は借り換えや条件変更を、「見通しが立たない」「売却してもローンが残りそう」場合は任意売却やリースバックを含め、借入先や専門家と相談しながら検討してみてください。
最後に、よくある質問をまとめます。
Q. 任意売却をすると、信用情報に影響しますか?
A. 任意売却そのものというより、滞納や保証会社による代位弁済が、信用情報機関に登録される可能性があります。
登録期間は機関や内容によって異なり、たとえばCICでは、契約期間中および契約終了から5年間とされています。
一般には3か月程度の滞納で登録されるといわれますが、金融機関によって異なります。
滞納が長引く前に相談することが大切です。
個別の影響については、借入先の金融機関や弁護士などの専門家へご相談ください。
Q. 売却しても残った債務(残債)はどうなりますか?
A. 売却後も、返済しきれなかった分の返済義務は残ります。
競売では一括での返済を求められるケースが多い一方、任意売却では、現在の収入や生活状況を踏まえた分割返済を債権者と協議できる場合があります。
返済が難しい場合は、債務整理などの方法もあります。
具体的な進め方は、金融機関や弁護士・司法書士などの専門家へ相談してください。
出典:
東京23区マンションナビ「任意売却のメリット(残債の分割返済)」
東京23区マンションナビ「任意売却と競売の違い(残債の扱い)」
住宅金融支援機構「返済方法変更メニュー」(奈良県公表資料)
マネーライフハック「住宅ローン返済トラブルの統計と対処法」
デイライト法律事務所「信用情報が回復する期間」
モゲチェック「日銀追加利上げで住宅ローンはいつ上がる?」
デリケートな事情でも相談しやすい会社の選び方
返済の悩みは、できれば周囲に知られたくないという方が多いテーマです。
相談先を選ぶときは、秘密を守ってもらえるかと、状況に合う方法を複数提案してもらえるかの2点を確かめてみてください。
この2つを押さえておくと、相談先を選びやすくなります。
秘密厳守で対応してくれるか
宅地建物取引業者には、業務上知り得た秘密を、正当な理由なく他に漏らしてはならない義務があります。
これは宅地建物取引業法で定められており、業務を営まなくなった後も同様です。
ただし、法律上の義務は最低限の条件であり、会社ごとの差が出るのは具体的な配慮の中身です。
「秘密厳守です」という言葉だけで判断せず、次のポイントを確認してみましょう。
・看板やチラシ、ポータルサイトへの掲載など、販売活動の方法を事前に説明してくれるか
・電話・メール・LINEなど、連絡手段や時間帯を選べるか
・来店と訪問のどちらでも相談できるか
・個人情報の取扱い方針を、公式サイトなどで公開しているか
・家族や連帯保証人への連絡の進め方を、本人の意向を聞いて決めてくれるか
初回の相談で「周囲に知られないために、どんな配慮をしてもらえますか」と聞いてみるのも有効です。
答えが具体的かどうかも、見極めのポイントになります。
出典
大阪府「基本的人権の尊重と宅地建物取引(宅地建物取引業法第45条)」
仲介・買取・リースバックなど複数の方法を提案できるか
任意売却といっても、状況によって合う売り方は異なります。
一つの方法しか示せない会社より、複数の方法を比べて提案できる会社のほうが、納得して選びやすくなります。
主な方法の違いは、次のとおりです。
| 方法 | 特徴 | 向いている方 | 注意点 |
| 仲介 | 一般の買主を広く募集して売る | 時間に余裕があり、できるだけ高く売りたい方 | 売却までに時間がかかることがあり、仲介手数料も必要 |
| 買取 | 不動産会社が直接買い取る | 期限が迫っていて、売却期間を短縮したい方 | 価格は相場より低くなりやすい |
| リースバック | 売却後も賃料を払って住み続ける | 今の家で暮らし続けたい方 | 売却価格が低めになりやすく、賃料が割高になる場合もある |
会社を選ぶときは、次の3点を確かめてみてください。
1.それぞれの方法のメリットとデメリットを、両方説明してくれるか
2.売却額の見込みや手元に残る金額、引越し時期の目安を、具体的に示してくれるか
3.借入が多い場合などに、弁護士や司法書士といった専門家へ相談する選択肢も示してくれるか
こうした点を確かめるときの一例として、江戸川区・葛飾区・足立区・荒川区で不動産売買に特化した、アサイホームの公式サイトの案内を見てみましょう。
公式サイトでは、任意売却の相談に加えて、競売の取下げや差押え解除の相談にも対応していると案内されています。
相談は基本無料で、成功報酬は売買代金の中から支払う仕組みのため、相談者が費用を持ち出す必要はないとされています。
売却方法については、一般市場での販売のほか、親族間売買や投資家による購入を通じたリースバックにも触れています。
一方で、投資家に購入してもらう場合は、販売価格が市場価格より安くなる点も明記されています。
メリットだけでなく注意点も記載されているため、サービス内容を比較する際の参考にできます。
江戸川区・葛飾区・足立区・荒川区で任意売却の相談ができるおすすめの会社2選
江戸川区・葛飾区・足立区・荒川区で相談先を探している方に向けて、2社を同じ基準で紹介します。
掲載内容は、2026年10月1日時点で各社の公式サイトに記載されていた範囲です。
違いを見比べながら、ご自身の状況に合う相談先を選んでください。
| 比較項目 | 株式会社アサイホーム | 三井のリハウス(三井不動産リアルティ株式会社) |
| 会社の特徴 | 不動産売買に特化した専門店 | 大手の不動産仲介ブランド |
| 対応エリア | 江戸川区・葛飾区・足立区・荒川区、一都三県 | 西葛西センター(江戸川区)、新小岩センター(葛飾区)ほか |
| 任意売却の案内 | 専用ページあり(競売取下げ・差押解除の相談も) | 専用メニューの記載は確認できず(コラムで流れを解説) |
| 費用面の案内 | 相談は基本無料、成功報酬は売買代金から | 無料査定を案内(任意売却時の費用の記載は確認できず) |
| 営業時間・定休日 | 10:00〜19:00・火曜と水曜 | 10:00〜18:00・火曜と水曜(西葛西センター) |
株式会社アサイホーム

| 会社名 | 株式会社アサイホーム |
| 住所 | 【本店】 〒133-0057 東京都江戸川区西小岩3-12-17 ユアビル2F 【船堀店】 〒133-0033 東京都江戸川区東小松川4-44-9船堀プラレールビル6F 【竹ノ塚店】 〒121-0813 東京都足立区竹ノ塚1-19-12 |
| 電話番号 | 【本店】 03-6458-0914 【船堀店】 03-5879-5138 【竹ノ塚店】 03-5809-6906 |
| 公式サイトURL | https://www.asaihome.co.jp/ |
アサイホームは、江戸川区西小岩に本店を構え、船堀店と竹ノ塚店を展開する不動産売買の専門店です。
公式サイトでは、2026年2月1日に開業10周年を迎えたと案内されています。
江戸川区・葛飾区・足立区・荒川区を中心に、一都三県の幅広いエリアにも対応しています。
任意売却の専用ページを設け、競売の取下げや差押え解除の相談まで受け付けている点が特徴です。
相談は基本無料で、成功報酬は売買代金の中から支払うため、相談者が費用を持ち出す必要はないとされています。
任意売却が成立しなかった場合も、費用は発生しないと明記されています。
売却方法は一般市場での販売のほか、親族間売買や投資家の購入を通じたリースバックにも触れています。
督促状や競売通知が届いた方、離婚や複数の借入で悩む方など、事情別の相談例も示されています。
競売を避けたい方、費用の持ち出しを抑えたい方、住み続ける方法も含めて検討したい方に向いています。
営業時間は10:00〜19:00で、定休日は毎週火曜と水曜です。
◯アサイホームについてもっと知りたい方はこちら
アサイホームの公式HPはこちら
◯アサイホームの特集記事で評判を詳しくみる
株式会社アサイホームの評判・口コミは?利用者の本音を編集部が徹底解説!
三井のリハウス(三井不動産リアルティ株式会社)

| 屋号 | 三井のリハウス 西葛西センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 住所 | 〒134-0088 東京都江戸川区西葛西6-8-10 朝日生命西葛西ビル5F |
| 電話番号 | 0120-313-431 |
| 公式サイトURL | https://www.rehouse.co.jp/store/nishikasai/ |
三井のリハウスは、三井不動産リアルティ株式会社が展開する不動産仲介ブランドです。
公式サイトでは「39年売買仲介取扱件数No.1」と案内されています。
江戸川区には西葛西センター(西葛西駅南口から徒歩2分)があり、葛飾区には新小岩センターがあります。
無料査定やAI査定、決済や相続のサポートなど、売却に関する複数の支援メニューが案内されています。
西葛西センターでは、毎月第2日曜に税理士による無料の個別税務相談会(事前予約制)が開かれています。
キッズスペースの用意や、中国語・英語への対応(初期対応は日本語)も案内されています。
公式サイトのコラムでは、住宅ローンを滞納した場合の任意売却の流れが解説されています。
一方で、任意売却を専門メニューとして案内する記載は、今回確認した範囲では見つかりませんでした。
そのため、任意売却を希望する場合は、事前に対応可否を問い合わせて確認するとよいでしょう。
まず自宅の価値を知りたい方、通常の売却と比べながら検討したい方、大手の体制や税務相談も重視する方に向いています。
営業時間は10:00〜18:00で、西葛西センターの定休日は毎週火曜と水曜です。
◯三井のリハウスの特集記事で評判を詳しくみる
三井のリハウスの評判・口コミは?利用者の本音を編集部が徹底解説!
まとめ
住宅ローンの返済が不安なときは、金利の動きを知り、選択肢を整理しながら、早めに相談することが大切です。
日銀は2026年9月、政策金利を1.25%程度へ引き上げました。
約31年ぶりの水準です。
2026年9月時点の住宅ローン金利は、変動金利が年1.227%、フラット35が年3.460%で、その差は過去最大の2.23ポイントに広がりました。
多くの銀行では、今回の利上げ分が毎月の返済に反映されるのは2027年7月以降が一般的な見込みです。
返済額への影響が本格化する前に、今後の選択肢を整理しておくことが大切です。
状況別の目安は、次のとおりです。
・収入が回復する見込みがある:借り換えや返済条件の変更を、借入先に相談する
・今の家に住み続けたい:リースバックを検討する(賃料や売却価格の条件は慎重に比較する)
・返済の見通しが立たない、売却してもローンが残りそう:競売になる前に任意売却を検討する
任意売却は、競売より市場価格に近い価格で売れる可能性があります。
周囲に知られにくく、引越し時期も相談しやすい方法です。
ただし、債権者の同意が必要で、手続きには3〜6か月ほどかかるのが一般的です。
差押えが進む前に動くほど、選択肢は広がります。
相談先は、秘密を守る具体的な配慮があるか、複数の方法を比べて提案してくれるかを基準に選んでみてください。
信用情報や残債の扱いなど、個別の判断が必要な点は、借入先の金融機関や弁護士などの専門家にご確認ください。
まずは気軽に話すことから始めてみませんか。
◯この記事を読んだ方におすすめの記事はこちら
【2026年】金利上昇で不動産売却はどうなる?江戸川・葛飾・足立・荒川エリアの「売り時」を徹底検証
