
【東京都】実家は「贈与」すべきか「売却」すべきか?暦年贈与・相続時精算課税の改正を踏まえて解説
実家をどうするかを考え始めたとき、「贈与すべきか、売却すべきか」で手が止まる方は少なくありません。
結論として、実家は贈与が得とも売却が得とも一概にはいえず、家族の意向・実家の使い道・税負担の3点で最適解が変わります。
2023年度(令和5年度)税制改正により、2024年1月1日以後の贈与から、暦年課税では相続財産への加算対象期間が段階的に7年へ延長され、相続時精算課税には年110万円の基礎控除が新設されました。
制度が変わった今、以前の情報のまま判断すると、想定外の税負担や家族間のトラブルにつながるおそれがあります。
本記事では、贈与・売却・相続まで待つ、という3つの選択肢を共通の基準で比較し、後悔しにくい判断の進め方を整理します。
東京都で実家の将来を考え始めた方が、次の一歩を決める材料としてご活用ください。
実家の売却価値を知ってから贈与か売却かを決めたい方へ。東京都東部の不動産売却の進め方と相場を確認できます。
江戸川区・葛飾区・足立区・荒川区(東京東部エリア)の不動産売却ガイド | おすすめ不動産会社2選
目次
実家の将来、「贈与」という選択肢も検討される理由
実家の扱いには、相続を待つ方法のほかに、生前に贈与や売却を検討する選択肢もあります。
まずは判断の土台をそろえておきましょう。
ここでは、贈与が検討される背景と、空き家化を防ぐ生前対策としての位置づけを整理します。
相続を待たずに家族間で資産を動かす動きが広がっている背景
実家の名義や管理を相続が起きてから一度に決めようとすると、遺産分割の話し合いと並行して進めることになり、家族の負担が大きくなりがちです。
一方、生前に贈与を選べば、親御さんの意思を反映した形で名義を移せる可能性があります。
背景には、2024年1月以降の贈与から適用された税制改正があります。
相続時精算課税に年110万円の基礎控除が設けられるなど、生前贈与の制度が見直されました。
相続時精算課税は、原則として贈与する年の1月1日時点で60歳以上の親や祖父母から、18歳以上の子や孫への贈与で選べる制度です。
税制改正を踏まえ、贈与を含めた選択肢をあらためて比較することが大切です。
空き家予備軍を防ぐ生前対策としての位置づけ
総務省の令和5年住宅・土地統計調査では、全国の空き家は900万戸、空き家率は13.8%といずれも過去最高でした。
このうち、賃貸・売却用や二次的住宅を除く使い道の決まっていない空き家は385万戸にのぼります。
東京都でも空き家率は前回調査から上昇したと報告されており、都市部の実家も他人事ではありません。
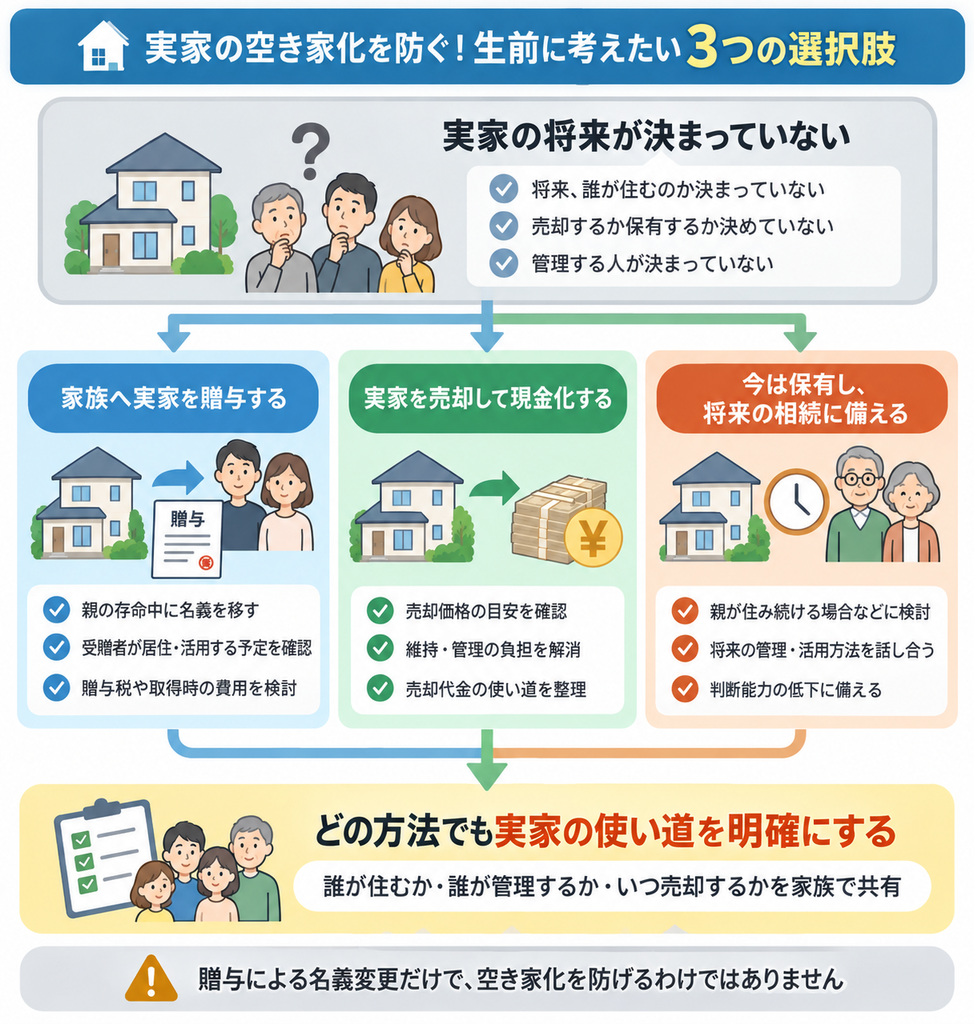
実家が空き家になりやすいのは、誰が住むのか、あるいは売るのかが決まらないまま時間が過ぎるケースです。
贈与・売却・相続まで待つという選択肢のいずれを選ぶ場合も、使い道を早めに決めておくことが空き家化を防ぐ第一歩になります。
ただし、贈与は名義を移す手段にすぎず、それだけで空き家化を防げるわけではない点には注意が必要です。
出典:
総務省統計局「令和5年住宅・土地統計調査 住宅数概数集計(速報集計)結果」
三井住友信託銀行「調査月報 2024年10月号 住宅・土地統計調査でみる空き家動向」
暦年贈与と相続時精算課税、2023年改正でどう変わったか
2024年1月1日以後の贈与から、暦年課税と相続時精算課税の両方でルールが変わりました。
改正の要点は、暦年課税の加算期間が最長7年に延びたこと、相続時精算課税に年110万円の基礎控除が加わったことの2点です。
生前贈与加算の期間が3年→7年に延長
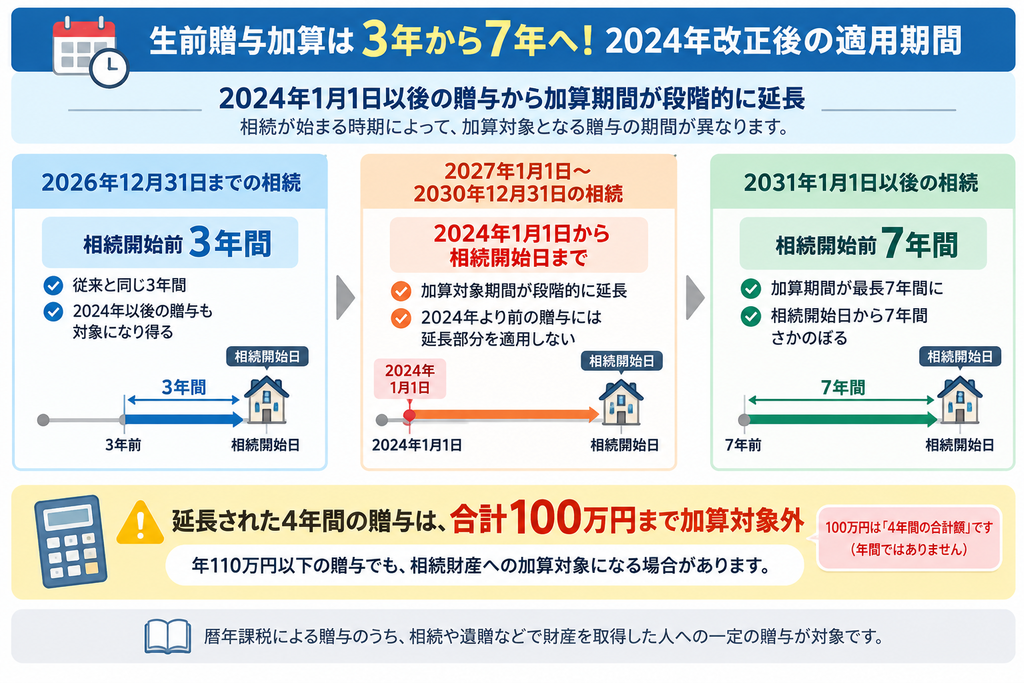
暦年課税では、相続や遺贈で財産を取得した人が相続前に受けた贈与は、相続税の計算で相続財産に加算されます。
この加算の対象期間が、改正前の3年以内から7年以内に延長されました。
対象は2024年1月1日以後の贈与で、期間は相続の時期に応じて段階的に延びます。
2026年12月31日までの相続は相続開始前3年間、2027年1月1日から2030年12月31日までの相続は2024年1月1日から相続開始日まで、2031年1月1日以後の相続は相続開始前7年間となります。
延長された4年間の贈与は、合計100万円までは加算されません。
基礎控除の110万円以下の贈与でも、加算期間内であれば相続財産に加算される点には注意が必要です。
相続時精算課税に年110万円の基礎控除が新設
相続時精算課税は、贈与者・受贈者の年齢などの条件を満たす場合に選べる制度です。
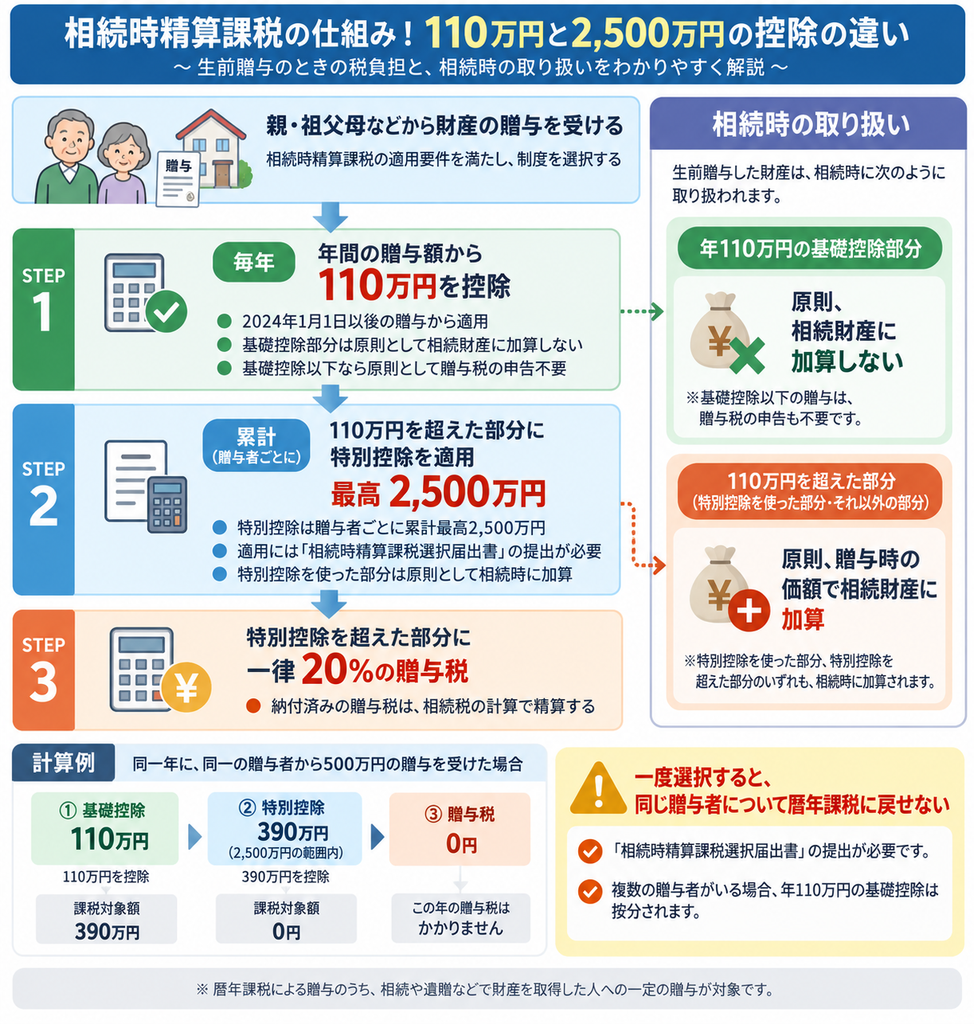
2024年1月1日以後の贈与から、この制度にも年110万円の基礎控除が新設されました。
基礎控除を超えた分から、最高2,500万円の特別控除を差し引き、なお残る額に一律20%の贈与税がかかります。
基礎控除以下の贈与は、相続時に相続財産へ加算されず、贈与税の申告も不要です。
一方で、一度選択すると、同じ贈与者からの贈与は暦年課税に戻せません。
選択時には「相続時精算課税選択届出書」の提出が必要で、複数の贈与者がいる場合は110万円が按分されます。
ここまでの違いを、基礎控除・加算期間・注意点の3つの軸で整理します。
| 比較項目 | 暦年課税 | 相続時精算課税 |
| 基礎控除 | 年110万円(1年間に受け取った合計額に対して) | 年110万円。ほかに特別控除が最高2,500万円 |
| 贈与税の計算 | 基礎控除を引いた残額に累進税率 | 基礎控除と特別控除を引いた残額に一律20% |
| 相続財産への加算期間 | 相続開始前7年以内(2031年1月1日以後の相続で7年全体が対象。それまでは段階的)。延長4年分は合計100万円まで加算なし | 期間の限定なし。贈与時の価額を加算。ただし基礎控除110万円以下の部分は加算されない |
| 注意点 | 基礎控除以下の贈与でも、加算期間内なら相続財産に加算される | 選択後は同じ贈与者について暦年課税に戻せない。届出書の提出が必要で、贈与者60歳以上・受贈者18歳以上などの条件がある |
税制は改正が多く、家族構成や財産の内容によって有利・不利が変わります。実際に贈与を行う前には、税理士などの専門家へご相談ください。
「贈与」「売却」「そのまま相続まで待つ」、3つの選択肢を比較
実家の将来には、贈与・売却・そのまま相続まで待つという3つの選択肢があります。
どれが最適かは、実家の使い道・家族の意向・税負担によって変わり、一概には決められません。
ここでは共通の基準で、それぞれの特徴を整理します。
それぞれのメリット・デメリット
贈与は、親御さんの存命中に名義を移せるため、使い道を早く決めやすい点がメリットです。
一方、受け取る側には登録免許税や不動産取得税などの費用が生じる場合があります。
将来売却するときの取得費と取得時期は贈与者から引き継がれるため、売却益が大きくなる可能性もあります。
また、相続した場合に使える取得費加算の特例や空き家特例は、贈与で取得した場合は対象外です。
売却は、実家を現金に換えられるため、兄弟姉妹で分けやすく、維持や管理の負担も手放せます。
ただし、売却益が出ると譲渡所得税がかかり、実家を手放す心理的な負担も伴うのが難点です。
相続まで待つ場合は、贈与や売却の手間と費用を今は負わずに済む点が利点です。
ただし、その間に親御さんの判断能力が低下すると、売却や活用の判断が難しくなる場合があります。
出典:
国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期
国税庁 No.3252 取得費となるもの
国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
向いている人・向いていない人
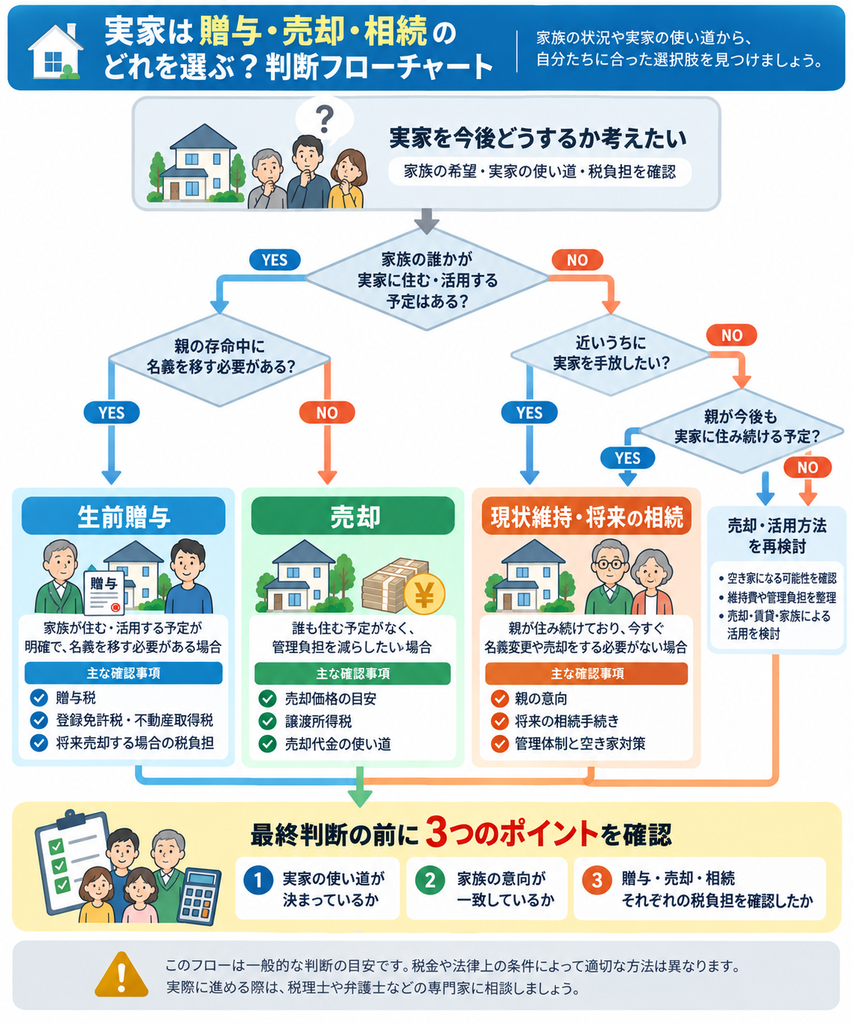
誰が住むのか、いつ手放す可能性があるのかを先に決めることが、選択肢を絞る近道です。
受け取る家族が実家に住む、または活用する予定が明確なら、贈与が候補になります。
反対に、近い将来の売却を視野に入れているなら、贈与は取得費の引き継ぎや特例の面で不利になる場合があります。
誰も住む予定がなく、管理の負担を減らしたい、兄弟姉妹で公平に分けたいという場合は、売却が有力な選択肢です。
ただし、実家への思い入れが強く、家族の意見がまとまっていない段階で売却すると、後悔につながる可能性があるため注意が必要です。
親御さんが住み続けていて、今すぐ判断する必要がない場合は、相続まで待つ選択も現実的です。
一方、親御さんの住まいが近いうちに空き家になる見込みなら、判断を先送りすることで、使い道が決まらないまま空き家になる可能性があります。
ここまでの比較を、一覧表にまとめます。
| 選択肢 | メリット | デメリット | 向いている人 |
| 贈与 | 親御さんの存命中に名義を移せ、使い道を早く決めやすい | 登録免許税や不動産取得税などの費用が生じる場合がある。取得費・取得時期が引き継がれ、相続時の特例は対象外 | 受け取る家族が住む・活用する予定が明確で、当面売却しない方 |
| 売却 | 現金化して公平に分けやすく、維持・管理の負担を手放せる | 譲渡所得税がかかる場合がある。手放す心理的負担があり、家族の合意も必要 | 誰も住む予定がなく、管理負担の軽減や公平な分配を重視する方 |
| そのまま相続まで待つ | 今は手間と費用を負わずに済み、相続後の売却で特例を使える可能性がある | 判断能力の低下で手続きが難しくなる場合がある。空き家化のリスクがある | 親御さんが住み続けており、今すぐ判断する必要がない方 |
贈与を選ぶ場合の注意点、売却を選ぶ場合の注意点
贈与にも売却にも、選んだあとで気づきやすい落とし穴があります。
特に注意したいのは、贈与後の売却で税負担が変わる点と、家族の合意が得られていない点の2つです。
ここでは、この2点を中心に整理します。
贈与後に将来売却する可能性がある場合の考え方
贈与を選ぶ場合は、将来の売却まで見据えて判断することが大切です。
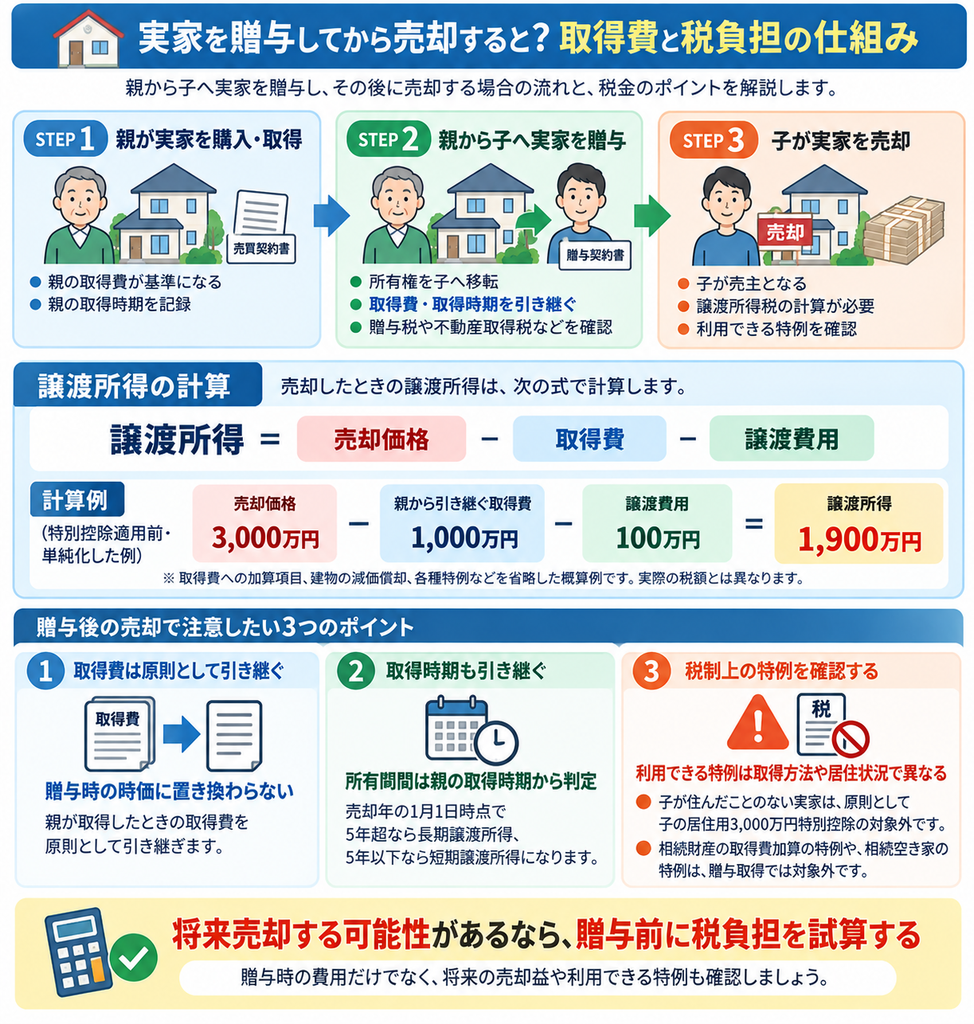
贈与後に売却すると、取得費と取得時期が贈与者から引き継がれ、受贈者が住んだことのない家では居住用の3,000万円特別控除も使えません。
贈与時の時価ではなく贈与者の取得費が基準になるため、古くから所有する実家ほど、売却益が大きくなりやすいです。
また、贈与の時点で不動産取得税が課税される場合があり、相続時精算課税を選んだ場合も同様です。
売却を選ぶ場合も、売却した年の1月1日時点の所有期間が5年を超えるかどうかで長期と短期に区分され、短期のほうが税率は高くなるため、取得時期の確認が欠かせません。
出典:
国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期
国税庁 No.3302 マイホームを売ったときの特例
国税庁 確定申告書等作成コーナー「措置法35条1項」
東京都主税局「不動産取得税」
家族間の合意形成の重要性
実家の贈与や売却は家族関係にも影響する可能性があるため、事前に家族で話し合うことが大切です。
特定の家族への贈与は、他の相続人が不公平と感じる場合があり、相続時のトラブルにつながる可能性があります。
その生前贈与は特別受益として扱われ、遺産分割で考慮される可能性があります。
遺留分の計算では、相続人への贈与のうち、婚姻・養子縁組のため、または生計の資本として行われた特別受益にあたる贈与は、原則として相続開始前10年間のものが算入対象になります。
売却を選ぶ場合も、実家が兄弟姉妹の共有名義なら、不動産全体を売却するには原則として共有者全員の同意が必要です。
どの選択肢でも、親御さんの意向を中心に、兄弟姉妹全員で事前に話し合っておくことをおすすめします。
話し合った内容はメモや合意書に残すと、後の誤解を減らせます。
法的な判断が必要な場合は、弁護士や司法書士への相談も検討しましょう。
出典:ベリーベスト法律事務所「特別受益にあたる生前贈与は相続開始から10年以内」
よくある質問
Q. 贈与した後に売却したくなったら、どうすればよいですか?
A. 売却そのものは可能です。
売却するのは名義人となった受贈者で、譲渡所得税も受贈者にかかります。
取得費や取得時期の引き継ぎがあるため、贈与の前に売却時の税額を試算しておくと判断しやすくなります。
Q. 贈与と売却を両方使い分けることはできますか?
A. 使い分けは可能です。
たとえば、親御さんが実家を売却し、その代金を子へ贈与する方法があります。
この場合、売却益には親御さんに所得税・住民税が、受け取った代金には受け取る側に贈与税が課税される可能性がある点に注意が必要です。
また、複数の不動産がある場合は、一部を贈与し、一部を売却する組み合わせも考えられます。
ただし、1つの不動産を持分で分けて共有名義にすると、将来の売却に全員の同意が必要になるため、持分の分け方は慎重に検討しましょう。
税務上の取り扱いは個別の事情で変わるため、実際に進める前に税理士へご相談ください。
実家の将来を踏まえた売却相談ができるおすすめの会社2選
実家の贈与や売却で迷ったときは、売却した場合の価格の目安を不動産会社に確認し、必要に応じて税負担について税理士へ相談すると、判断材料を整理しやすくなります。
ここでは、公式サイトで確認できる情報をもとに、対応エリア・売却方法・相続への対応の3点を共通の基準として2社を紹介します。
株式会社アサイホーム

| 会社名 | 株式会社アサイホーム |
| 住所 | 【本店】 〒133-0057 東京都江戸川区西小岩3-12-17 ユアビル2F 【船堀店】 〒133-0033 東京都江戸川区東小松川4-44-9船堀プラレールビル6F 【竹ノ塚店】 〒121-0813 東京都足立区竹ノ塚1-19-12 |
| 電話番号 | 【本店】 03-6458-0914 【船堀店】 03-5879-5138 【竹ノ塚店】 03-5809-6906 |
| 公式サイトURL | https://www.asaihome.co.jp/ |
株式会社アサイホームは、2015年11月に設立され、東京都江戸川区に本店を構える不動産売買の専門会社です。
江戸川区・葛飾区・足立区・荒川区を中心に、一戸建て・土地・マンションの購入と売却を扱い、一都三県にも対応可能としています。
売却では、高価売却のほか、高価買取やリースバックなど希望に合わせた方法を提案し、それぞれのメリットとデメリットも説明する点が特徴です。
査定は簡易査定・訪問査定・買取相談があり、すべて無料です。
相続した不動産の扱いに迷う段階でも不動産相談を利用でき、結果が現状維持でも構わないとされています。
売却後の確定申告に必要な書類についても、スタッフのサポートがあります。
店舗は本店・船堀店・竹ノ塚店の3拠点です。
東京東部に実家があり、売却か保有かを決めきれない段階で相談したい方に向いています。
相続した実家の現金化を考える方や、買取やリースバックも含めて比較したい方にも合う選択肢です。
◯アサイホームについてもっと知りたい方はこちら
アサイホームの公式HPはこちら
◯アサイホームの特集記事で評判を詳しくみる
株式会社アサイホームの評判・口コミは?利用者の本音を編集部が徹底解説!
三井のリハウス(三井不動産リアルティ株式会社)

| 屋号 | 三井のリハウス 西葛西センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 住所 | 〒134-0088 東京都江戸川区西葛西6-8-10 朝日生命西葛西ビル5F |
| 電話番号 | 0120-313-431 |
| 公式サイトURL | https://www.rehouse.co.jp/store/nishikasai/ |
三井のリハウスは、三井不動産リアルティが運営する不動産仲介ブランドで、1975年に売買仲介業務を始めています。
同社グループは、1986年度から2025年度まで40年連続で、全国の売買仲介取扱件数No.1を掲げています。
公式サイトでは、2025年度のご成約者実績として、3か月以内の売却成約率65%を示している点が特徴です。
相続面では、売却相談と相続税の簡易診断を組み合わせた相続無料診断サービスがあります。
認知症への備えとして、成年後見制度や家族信託のコンサルティングも用意されています。
空家・空地の巡回サービスは、首都圏が対象の有償サービスです。
累計の取扱件数は100万件を超え、取引の前後を支える360°サポートも展開しています。
実家の売却価格の目安と相続税の概算をあわせて確認したい方に向いています。
親御さんの認知症対策に関するサポートも確認しながら、実家の売却を進めたい方にも選択肢となります。
◯三井のリハウスの特集記事で評判を詳しくみる
三井のリハウスの評判・口コミは?利用者の本音を編集部が徹底解説!
まとめ
実家を贈与するか売却するかに、すべての人に共通する正解はありません。
判断のカギは、実家の使い道、家族の意向、税負担の3点です。
2024年の改正で、暦年課税の加算期間は最長7年に延び、相続時精算課税には年110万円の基礎控除が加わりました。
ただし、贈与後に売却すると、取得費や取得時期が引き継がれ、居住用の3,000万円特別控除も使えない場合があります。
受け取る家族が住む予定なら贈与、誰も住む予定がなければ売却、今すぐ判断する必要がなければ相続まで待つことが、それぞれ有力な選択肢になります。
いずれの場合も、家族で話し合い、実家を売却した場合の価値を早めに把握しておくと、選択肢を比べやすくなります。
税務の判断は個別の事情で変わるため、実際に進める前には税理士へご相談ください。
◯この記事を読んだ方におすすめの記事はこちら
【2026年 最新】不動産査定の完全ガイド!机上査定と訪問査定の違い・高く売れる業者の選び方
